一只越涨越便宜的股票
今年的英伟达有点奇怪。
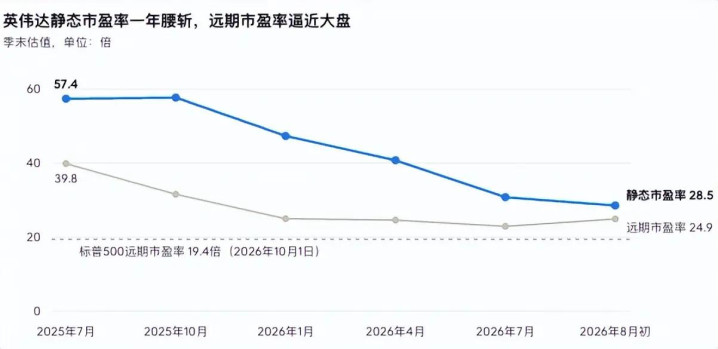
股价在涨。9月底,它今年的涨幅是23.8%,在七巨头里排第一。估值却在降。静态市盈率从年初算起跌了38%,到了28.5倍左右,接近十年低位。
2025年7月,英伟达的静态市盈率是57倍,市值4.34万亿美元。一年后,市值涨到5.45万亿美元,市盈率反而对半。
涨的是盈利。上个季度,英伟达营收962亿美元,同比增长106%。调整后每股收益增长120%。毛利率75%。利润跑得比股价快,市盈率自然就往下走。
远期市盈率的情况类似。各家口径不太一样,取数日和预测期都有差别,大致在18倍到25倍之间。同一时间,标普500的远期市盈率是19.4倍,是2025年4月关税引发抛售以来的最低点。今年3月,英伟达的远期市盈率甚至一度低于大盘。
为什么一家营收翻倍、毛利率七成五的公司,市场给它的价格和一篮子普通公司差不多。
看多的人会说,这是机会。看空的人会说,这是警报。两种说法都不缺数据。这篇文章想做的是把两边的理由都摊开,然后找一个能判断谁对的指标。
元股证券:ygzq.hk分析师和市场在打架
卖方分析师对英伟达的态度,过去三个月几乎是一边倒的。
24/7 Wall St统计过一组数字:90天里,英伟达2028财年的每股收益预测从13美元上调到16美元,涨了将近四分之一。期间有42次上调,没有一次下调。
更长期的预测也很乐观。按分析师共识,英伟达2026到2029财年的营收年化增长61%,稀释后每股收益年化增长65%。这个增速放在任何一家大公司身上,都是罕见的。
按道理,盈利预测往上走,股价也该往上走,至少估值倍数不该往下掉。但实际情况是,预测在涨,倍数在降。
10月6日,英伟达盘中摸到243.37美元的高点。十天后收在214.13美元,回落约12%。这段时间公司基本面没有新的坏消息,下季度1080亿美元的营收指引也没有变。
这里有两种可能。
第一种,市场比分析师慢,还没反应过来。这种情况历史上有过,但在英伟达这种全球最受关注的股票上,信息不对称很难持续这么久。几乎每个基金经理都看过同一份财报,听过同一场电话会。
第二种,市场看到了,只是不信。或者说,信今年和明年,不信后年和大后年。
后一种解释更值得认真对待。股票估值的本质是给未来很多年的现金流折现。市盈率低,意味着市场认为远期的盈利要打折扣,或者持续不了那么久。
分析师的预测通常覆盖两三年。股价要定的是十年以上。两者之间的差距,就是市场在用价格表达的怀疑。
Motley Fool在10月中旬的一篇分析里说:英伟达估值不高,是因为市场在质疑它巨大成功的持续性,没人知道AI这一轮投入会持续多久。
这句话放在华尔街的语境里,翻译过来就是:市场在给英伟达的盈利打一个"周期折扣"。
盈利越高,这个折扣越大。因为盈利越高,离顶点可能就越近。这是一种很老派的定价逻辑,在半导体、能源、矿业这些行业里用了几十年。现在它被用到了全球市值最大的公司身上。
这就是"分析师越看好,英伟达越便宜"的意思。两者并不矛盾。分析师在算今年和明年能赚多少,市场在算这个数字还能维持几年。
低估值的三种读法
说市场在给盈利打周期折扣,是一个容易讲、也容易讲过头的判断。公平起见,低估值至少还有另外两种解释,都得先排除掉。
第一种读法:利率。
今年十年期美债收益率突破了5%,10月中旬一度接近5.33%。在这个利率水平下,所有长久期资产的估值都会承压。远期的现金流折现回来,价值变小,倍数自然要往下调。
这个解释能说明一部分问题,但说明不了全部。利率对所有股票一视同仁。标普500的远期市盈率从3月的23.6倍降到了10月初的19.4倍,降幅约18%。英伟达的远期市盈率在这段时间里基本没动,一直在22到25倍之间徘徊,3月是22.1倍,10月初是24.4倍。
这个细节说明今年英伟达的"变便宜",主要发生在静态市盈率上,是盈利涨得太快造成的。远期市盈率稳定在一个区间里,意思是市场对未来一年的盈利,始终只愿意付23倍左右的价钱。盈利预测上调多少,股价就跟多少,一点溢价都不加。
对一家增速三位数的公司来说,这种"只跟不加"本身就是一种表态。利率能解释大盘的倍数为什么下来,解释不了市场为什么不肯为英伟达的高增长多付一点溢价。
第二种读法:体量。
英伟达的市值在5万亿美元以上。七巨头合计约占标普500 ETF持仓的35%。一只股票大到这个程度,边际买家会越来越少。主动基金不太可能继续超配,被动资金按权重买入,不会额外加价。
这个解释也有道理。体量本身会压估值,这在任何市场都成立。但它解释不了为什么估值在一年里压缩得这么快。英伟达一年前市值就已经超过4万亿美元了,体量的变化没有那么大。
第三种读法:盈利见顶。
这是最让人不舒服的那种解释。市场认为英伟达现在的利润处在一个高点附近,未来几年会回落,或者至少增速会大幅放缓。所以它不愿意为当前的盈利付高价。
支持这个读法的证据,在于估值变化的形态。英伟达的倍数在压缩,但它的同行并不都这样。同样做AI芯片的博通,Morningstar口径的标准化市盈率比英伟达高约一成。AMD是英伟达的三倍多。如果只是利率和体量,同一个赛道里增长最确定、利润率最高的那家,没有理由最便宜。
有一种解释是,市场觉得英伟达已经拿到了这一轮投入里最大的那块利润,而博通、AMD的份额还在扩张期。英伟达赚的是"现在",其他公司卖的是"未来"。
三种读法放在一起看,结论比较克制:利率和体量能解释英伟达为什么不贵,但解释不了它为什么比同行便宜。剩下的那部分差距,大概率就是市场对盈利持续性的怀疑。
思科死于价格,美光死于盈利
过去三年,拿英伟达和思科比,几乎成了一种固定节目。两者都在一轮技术投资热潮里卖最核心的设备,都一度成为全球市值最大的公司。
但仔细看,思科的故事和英伟达今天的处境,关键之处并不一样。
2000年3月思科见顶时,远期市盈率超过150倍。当时标普500的静态市盈率大约28倍,已经是历史高位。思科比一个已经很贵的市场还要贵五六倍。
思科的业务其实一直不错。1991到2000年,它的营业利润年均增长71%。2000财年利润46亿美元。问题在于价格。当年它的静态市盈率是233倍。到2001财年,营业利润跌到只剩2100万美元。两年后利润恢复到2000年的水平,股价却只给了39倍市盈率。
此后十年,思科营收年均增长接近10%,比科技行业和大盘都快,股价却始终没有回到高点。思科的教训是:公司再优秀,买入价太高也赚不到钱。
用这个框架看英伟达,思科的剧本不太适用。英伟达的远期市盈率在18到25倍之间,和大盘差不多。价格没有透支未来。如果英伟达出问题,大概率不会是思科那种"太贵了"的问题。
另一种参照是美光。
美光做存储芯片,是半导体里周期性最强的一类公司。存储的价格由供需决定,行业景气时价格飞涨,利润暴增;景气过去,价格崩塌,利润消失。
网上杠杆配资这类公司的估值规律和直觉相反。盈利最高的时候,市盈率最低,历史上常压到4到8倍。2018年上一轮存储周期的顶点,美光的静态市盈率只有3倍左右,随后股价跌了一半。盈利最差的时候,市盈率反而很高,因为分母接近零。
彼得·林奇讲过类似的道理。周期股的低市盈率,往往出现在盈利顶点附近;高市盈率往往出现在底部附近。看周期股,市盈率是一个会骗人的指标。
今年美光的远期市盈率又回到了6倍左右。Motley Fool的分析说到:接近周期顶点时,投资者不愿意为顶点盈利付高价,因为他们预期接下来几年盈利会下滑。
把两个参照放在一起,英伟达的位置就清楚了。它的估值结构离思科很远,离美光反而近了一些。
当然,"近了一些"不等于"一样"。英伟达的远期市盈率还是美光的三四倍。市场并没有把它当成纯粹的周期股,只是开始用周期股的眼光打量它。24/7 Wall St的描述比较准确:21倍左右的远期市盈率,是成熟半导体周期股的典型倍数,而这家公司的营收增速超过100%。

这就是现在最微妙的地方。英伟达的业务看起来像成长股,市场给的价格开始像周期股。两者之间的差距,就是市场对"这一轮能持续多久"的不确定。
思科的风险在价格,美光的风险在盈利。英伟达今天的风险,更接近后者。
这也可能是机会
英伟达的PEG在0.36到0.48之间。PEG低于1,在传统框架里就算便宜。低于0.5,在大市值公司里很少见。
再看盈利质量。毛利率75%,投入资本回报率约92%。上个季度它向股东返还了260亿美元,其中200亿是回购。利润是实打实的现金,不是账面数字。
然后是英伟达和美光之间最根本的差别:产品的性质。
存储芯片是标准品。三星、SK海力士、美光的产品可以相互替代,买家看的主要是价格。行业一旦供过于求,价格战几乎无法避免。
英伟达卖的东西复杂得多。GPU之外,还有网络设备、整机柜系统,以及积累了近二十年的CUDA软件生态。客户换供应商,要付出的不只是采购价格的差异,还有软件迁移、工程师培训和系统重新调试的成本。这种粘性,让英伟达的定价权明显强于一般的半导体公司。75%的毛利率,连续多个季度维持在这个水平,本身就是定价权的证据。
第三个差别是可见度。英伟达的供应承诺已经堆到2790亿美元,大部分是为下一代Vera Rubin平台准备的存储。这意味着未来几个季度的产能已经锁定。下季度1080亿美元的指引,还没有计入任何来自中国的数据中心算力收入。如果出口政策松动,这是一块额外的上行空间。
华尔街的共识目标价在320美元上下,比10月16日的收盘价高出约五成。卖方当然有乐观的倾向,这个数字不必太当真。但它至少说明,看多的一方并不是靠情绪在撑。
所以这场分歧其实是两个都讲得通的故事。
看空的故事是:这是一轮资本开支热潮,热潮总会退去,英伟达赚的是顶点的钱,市场提前打了折。
看多的故事是:这是一次计算架构的长期迁移,英伟达是平台型公司,现在的盈利只是一个新台阶,市场的折扣会随着时间被证伪。
两个故事最终都要落到同一个问题上:2028年之后,英伟达的盈利是继续往上走,还是回到某个更低的水平。这个问题,今天没有人能回答。分析师不能,市场也不能。
能做的,是找一个比市盈率更早给出信号的指标。
什么时候知道谁对了
市盈率是一个结果,反应总是慢半拍。等它告诉你答案的时候,股价已经走完了。
美光的经验在这里很有用。存储周期见顶时,盈利预测通常还在往上调。分析师看到的是订单、价格和产能利用率,这些数据在顶点附近都是最好的。股价却往往先跌下来。等分析师开始下调预测,股价已经跌了一大截。
英伟达自己的下一份季报,预计在11月18日前后。大概率还是好看的。真正的信息量,可能藏在下季度指引的措辞和毛利率的小数点后面。
回到标题。"分析师越看好,英伟达越便宜",这句话描述的是一种不太常见的状态。正常情况下,基本面和估值会互相确认。现在两者在往相反的方向走。
这种状态不会维持太久。要么英伟达的盈利持续超出预期,市场被迫重新给估值,倍数回升;要么盈利增速放缓,分析师下调预测,市场的怀疑被证实。
分析师和市场之间海通证券,总有一方要认错。
淘配网提示:本文来自互联网,不代表本网站观点。